“鬼月” 期间新盘推出活动低迷,促使 8 月份发展商销量下滑
2026 年 9 月 15 日,新加坡 —— 农历七月期间没有新盘项目开盘,新私宅销售势头于 8 月份回落。农历七月一般被视为房地产交易的季节性淡季。8 月份,房地产发展商销量共计 153 个新私宅单位(不包括执行共管公寓 Executive Condominiums,简称 EC),从 7 月份售出的 731 个新房环比骤降 79.1%。与去年 8 月成交的 2,142 个单位相比,销量同比暴跌 92.9%。这是自 2024 年 2 月份同样售出 153 个新单位以来的最低月度销量。发展商销售表现预料将随着新盘项目陆续推出,而从 9 月份下旬起回暖。
8 月份没有新盘项目进入市场。房地产发展商于 8 月份推出 116 个新私宅单位,全部来自誉岭峰(Union Square Residences)。这一数字远低于 7 月份推出的 889 个新单位。
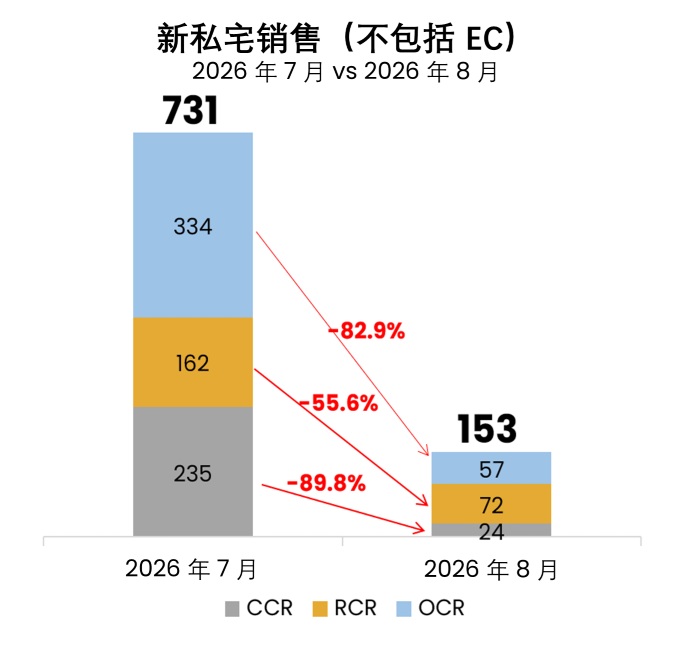
其他中央区(RCR)是 8 月新私宅销售中交易量最高的区域,发展商销量共计 72 个单位,低于上个月售出的 162 个单位。8 月份最热门的 RCR 项目是以每平方英尺 S$2,305 的中位数尺价售出 12 个单位的 The Sen,还有以中位价每平方英尺 S$2,762 售出 10 个单位的誉岭峰(见表 2)。
中央区外(OCR),发展商于 8 月份售出了 57 个新单位(不包括 EC),较 7 月份售出的的 334 个单位锐减 82.9%。7 月份 OCR 的高销量得益于当时推出的新盘鑫丰伦多花园(Lentor Gardens Residences)的强劲需求。鑫丰伦多花园也是 8 月份最畅销的 OCR 项目,销量共计 15 个单位,尺价中位数为每平方英尺 S$2,367。
与此同时,核心中央区(CCR)的发展商销量也大幅下滑,8 月份成交的新私宅单位共计 24 个,远低于上个月售出的的 235 个单位。 8 月份,达恩豪庭(Dunearn House)是 CCR 区域乃至整个一手市场中最畅销的项目,以每平方英尺 S$3,008 的中位价售出 18 个单位。达恩豪庭占 8 月份 CCR 新房总销量的约 75%。CCR 销售活动预计将在 9 月份回升,建有 212 个单位的新项目昂宝苑(Amberwood at Holland)即将登场。
EC 市场方面,发展商于 8 月份售出 18 个新单位,比 7 月份售出的 27 个单位少了 33%。Coastal Cabana EC 是 8 月份销量最高的 EC 项目,以每平方英尺 S$1,830 的中位价售出 12 个新单位。市场没有全新 EC 项目推出,以及未售 EC 单位供应紧缺,是 EC 销售活动放缓的原因。市区重建局(URA)数据显示,截至 8 月底,已开盘 EC 项目中尚未出售的新单位只剩 157 个。
博纳产业市场研究与产业内容主管黄秀瑩(Wong Siew Ying):
“8 月是今年迄今为止发展商销售表现最平淡的月份之一,主要原因是农历七月期间带来的新盘“空窗期”,发展商在规划新项目开盘活动时通常会避开这个时段。新私宅(不包括 EC)销量在今年上一次跌破 200 个新单位是在 6 月,当时正值学校假期,市场上没有新单位推出。鉴于新项目开盘活动是推动发展商销售的主要动力,8 月交易量走低并不令人意外。
在没有新盘推出的情况下,买家主要从之前已开盘的项目中选购单位。剩余单位持续被市场消化是个好迹象,这表明市场需求并不完全依赖于全新项目带来的新鲜感,仍有部分买家愿意根据现有的房源和价格进行交易。
我们认为,“总价导向”(quantum play)仍会是发展商为未来新盘制定定价策略时的重要考量因素。市建局房地产资讯系统的买卖禁令数据显示,8 月份售出的非有地新私宅(不包括 EC)中,约 60.1% 的单位以低于 S$250 万的价格成交(见表 1),这一比例较 7 月份的 58.5% 略有上升。这一点在达恩豪庭中也表现得尤为明显。达恩豪庭在 8 月份售出的单位中,约 77.8% 的售价低于 S$250 万,高于项目在 7 月份刚开盘时的 42.6%。8 月份,达恩豪庭的交易以小户型为主,已售单位的面积中位数为 635 平方英尺,而 7 月份已售单位的面积中位数为 872 平方英尺。
表 1:2026 年 7 月份和 8 月份非有地新私宅(不包括 EC)成交价位的销售占比
成交价位 | 2026 年 7 月 | 2026 年 8 月 |
S$100 万以下 | 0.1% | 0.0% |
S$100 万 - S$150 万以下 | 2.8% | 5.4% |
S$150 万 - S$200 万以下 | 26.8% | 29.7% |
S$200 万 - S$250 万以下 | 28.8% | 25.0% |
S$250 万 - S$300 万以下 | 19.4% | 14.2% |
S$300 万 - S$350 万以下 | 9.6% | 10.8% |
S$350 万 - S$400 万以下 | 6.5% | 5.4% |
S$400 万 - S$450 万以下 | 2.6% | 2.7% |
S$450 万 - S$500 万以下 | 1.2% | 0.7% |
S$500 万及以上 | 2.1% | 6.1% |
总数 | 100.0% | 100.0% |
S$250 万以下交易的占比 | 58.5% | 60.1% |
来源:博纳研究、市区重建局房地产资讯系统(因四舍五入,各项数字相加可能不等于 100%;数据于 2026 年 9 月 15 日取得)
新私宅买家群体仍以本地人为主,8 月份外国买家的市场参与度进一步下降。买卖禁令记录显示,新加坡公民和永久居民分别占 8 月份整体非有地新私宅销量(不包括 EC)的 82.4% 和 16.9%。外籍人士(非永久居民 NPR)的占比则低于 1%,实际交易量只有一笔,单位来自瑞河豪苑(River Modern)。这是自 1995 年以来,外籍买家单月交易量最低的一次。
将8 月份的销售数据纳入统计后,2026 年首八个月的新私宅(不包括 EC)总销量估计达到了 5,038 个单位。我们认为,随着新项目在 9 月份下旬陆续上市,销售情况将随之回暖。即将开放预览的新私宅项目有两个:荷兰坪(Holland Plain)住宅区首个项目、建有 212 个单位的 昂宝苑(Amberwood at Holland),以及湖畔(Lakeside)项目琉森嘉园(Lucerne Grand)。即将推出的新盘有望吸引来自首次购房者、组屋提升者(HDB upgraders)以及想从私宅大屋换小屋(right-sizing)的买家的浓厚兴趣。
发展商的销售表现在短期内可能还会出现波动,每个月的交易量将很大程度上受新项目推出的时机与规模影响。总体而言,我们认为新私宅需求的坚挺表现尚可,尤其考虑到中东冲突、能源价格冲击以及贸易不确定因素为这一年带来了动荡。
展望未来,有几个可能影响买家信心的因素值得关注,其中包括就业形势。人力部于 7 月份表示,2026 年第二季的裁员人数上升至 4,500 人,创下自 2020 年底以来的最高季度纪录,尽管失业率仍维持在 2.0% 的低位,且就业人数已连续第 19 个季度实现增长。与此同时,能源价格上涨带来的通货膨胀影响及其对整体利率环境的潜在冲击,也可能给市场带来不确定性。
话虽如此,市场将在 2026 年的最后几个月里迎来较为充裕的新盘供应。超过 2,000 个新单位(不包括 EC)可能会在今年剩余时间里进入市场,为潜在买家提供更多选择,而这些买家将根据地段位置、价格和价值主张来评估这些项目。”
表 2:2026 年 8 月畅销私宅项目龙虎榜(不包括 EC)
项目 | 区域 | 2026 年 8 月 售出单位 | 2026 年 8 月 中位数价格 ($PSF) | |
1 | 达恩豪庭 DUNEARN HOUSE | CCR | 18 | $3,008 |
2 | 鑫丰伦多花园 | OCR | 15 | $2,367 |
3 | THE SEN | RCR | 12 | $2,305 |
4 | 誉岭峰 | RCR | 10 | $2,762 |
5 | HUDSON PLACE RESIDENCES | RCR | 9 | $2,640 |
6 | 雅丽轩 ARINA EAST RESIDENCES | RCR | 8 | $2,718 |
7 | 鑫丰瑞府 CHUAN PARK | OCR | 6 | $2,708 |
翠岚轩 NARRA RESIDENCES | OCR | 6 | $2,129 | |
8 | CANBERRA CRESCENT RESIDENCES | OCR | 5 | $2,031 |
滨海花园一号 | RCR | 5 | $3,082 | |
POLLEN COLLECTION II | OCR | 5 | $2,615 | |
9 | 景林嘉园 NORWOOD GRAND | OCR | 4 | $2,063 |
顶丽峰 TERRA HILL | RCR | 4 | $2,291 | |
双悦园 THE CONTINUUM | RCR | 4 | $2,844 | |
10 | BLOOMSBURY RESIDENCES | RCR | 3 | $2,617 |
逸泰雅居 ELTA | OCR | 3 | $2,446 | |
名门世家 GRAND DUNMAN | RCR | 3 | $2,464 |
来源:博纳研究、市区重建局(2026 年 9 月 15 日)


Oh no!
Enjoy our Content?
If it is of any consolation, know that you are not alone in this real estate journey. Let us show you the way to make this journey an interesting and enjoyable one!
Suggested Reads
Upcoming Events
View more

You may like

Private Home Prices Gained Strength In Q3 2026 While HDB Resale Prices Dipped For The Third Straight Quarter, Flash Estimates Showed
October 01, 2026

PropNex's Comments On The Raising Of The Monthly Household Income Ceilings For HDB Flats And New Executive Condominium Units (EC)
August 24, 2026

两个新盘推波助澜,发展商 7 月份销量飙升至近三个月来最高
August 17, 2026

PropNex Survey Of 1,533 HDB Flat Owners Finds Upgrading Aspirations Intact, With Nine In 10 Stating A Budget Below $2.5 Million
August 12, 2026

PropNex Comments On The Land Titles Strata Amendment Bill 2026 Tabled In Parliament
August 04, 2026